
Reforma tributária: como pequenos negócios podem se preparar para as mudanças
Reforma tributária muda a forma de calcular e recolher impostos no Brasil Foto: Acervo de Mônica A reforma tributária entrou em uma nova etapa em 1º de jane...
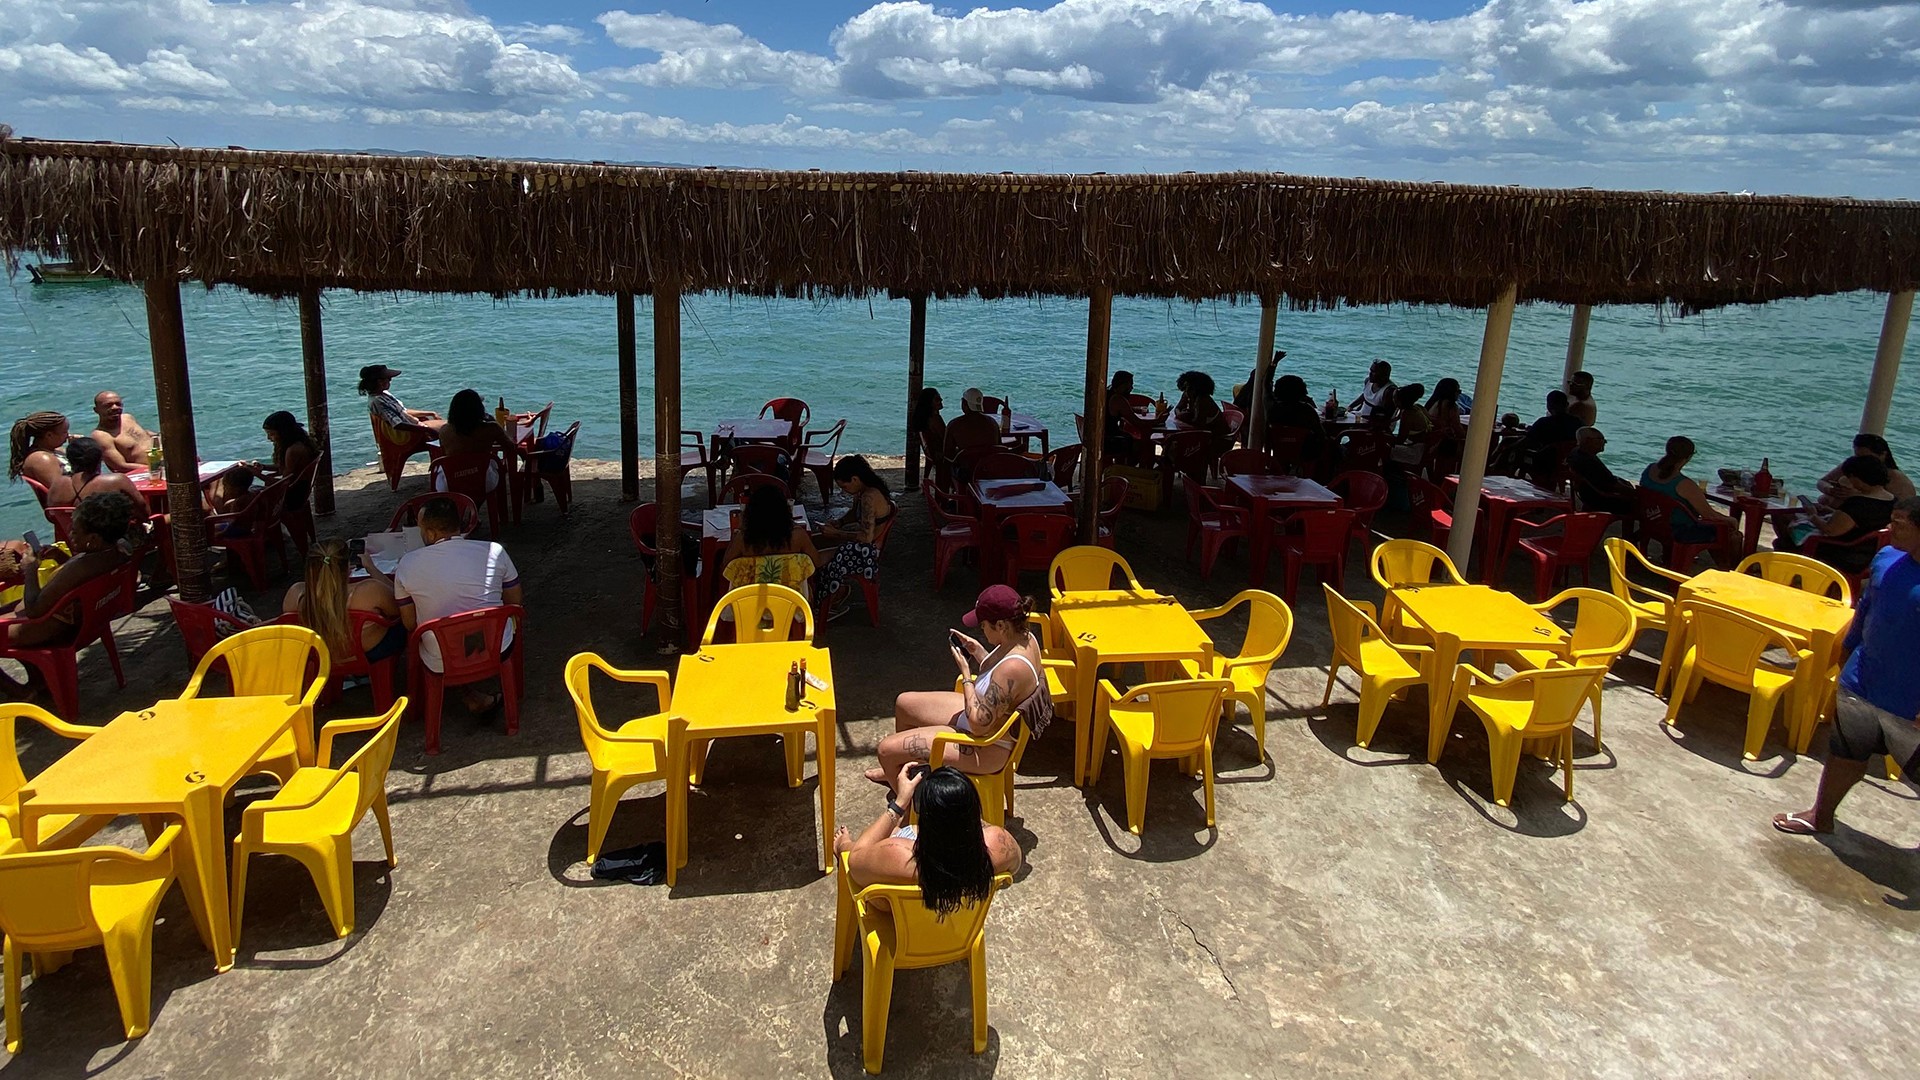
Reforma tributária muda a forma de calcular e recolher impostos no Brasil Foto: Acervo de Mônica A reforma tributária entrou em uma nova etapa em 1º de janeiro de 2026, com o início do período de testes dos novos tributos. A mudança prevê a substituição gradual de impostos como PIS, Cofins, IPI, ICMS e ISS pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS), que compõem o novo modelo de tributação sobre o consumo, chamado de Imposto sobre Valor Agregado (IVA) Dual. Para os pequenos negócios, a transição exige atenção às novas regras, aos custos e à formação dos preços. Mônica Arcela, de 55 anos, acompanha essas mudanças enquanto administra o Bar da Mônica, na comunidade da Gamboa de Baixo, em Salvador (BA), onde nasceu e cresceu. A história do negócio começou com a matriarca, que vendia cerveja na porta de casa e preparava pastéis aos domingos para complementar a renda da família. Com a perda da mãe, há 28 anos, Mônica e a irmã deram continuidade à atividade e passaram a servir refeições. Hoje, o restaurante recebe visitantes de todo o Brasil e do exterior e emprega cerca de 23 pessoas. Apesar da trajetória consolidada, Mônica tinha diversas incertezas com relação à reforma tributária. “Meu contador me alertou no início deste ano sobre os testes. Ele disse: ‘Dona Mônica, o profissional ajuda, mas a senhora precisa entender seus impostos’. Confesso que no começo fiquei em pânico, achando que a reforma seria um monstro”, relata a empresária. A escolha da apuração No Simples Nacional, a empresa pode manter a apuração tradicional, com os impostos reunidos no DAS, ou optar pela apuração diferenciada prevista com a reforma tributária, conhecida como modelo híbrido. Nessa segunda opção, IBS e CBS são recolhidos separadamente, pelas regras do regime regular. Para entender como a reforma tributária afetaria o restaurante, Mônica fez o curso Up Digital Tributação, do Sebrae, que combina aulas ao vivo sobre o tema com mentorias individuais. A capacitação ajudou a empreendedora a avaliar as alternativas e discutir com o contador qual modelo fazia mais sentido para o negócio. “Eu não sabia nada de tributação, então o curso foi muito esclarecedor. Tive dúvidas, que pude tirar nas mentorias, e depois conversei com meu contador. Como trabalho mais com comida do que com bebidas e vendo diretamente ao consumidor final, concluímos que o Simples tradicional era a opção mais vantajosa”, explica Mônica, que também já se capacitou com cursos de gestão financeira e precificação do Sebrae. Em 2026, as empresas do Simples Nacional tiveram de decidir se adotariam o modelo híbrido. Essa escolha para o primeiro semestre de 2027 pôde ser feita de 1º de setembro a 30 de outubro de 2026, e quem não optou continuará recolhendo IBS e CBS dentro do DAS. Quem optou pode cancelar a escolha até 20 de dezembro de 2026. No entanto, essa escolha não é definitiva. As empresas podem solicitar nova mudança de regime periodicamente, se assim desejarem, pois as janelas de opção pelo modelo híbrido ou para retornar ao Simples tradicional são semestrais: em setembro, para o primeiro semestre do ano seguinte, e em março, para o segundo semestre do mesmo ano. A de setembro deste ano já se encerrou, mas a próxima chega logo: de 1º a 31 de março de 2027, para valer de 1º de julho a 31 de dezembro, com possibilidade de cancelamento até 31 de maio. Como a escolha pelo modelo híbrido pode ter efeitos nos períodos seguintes, a empresa também pode rever essa decisão, caso se arrependa da escolha dentro do prazo previsto para cancelamento ou precise renunciar à opção pelo modelo híbrido em períodos seguintes, conforme as regras aplicáveis. Desmistificando fake news A preocupação inicial de Mônica reflete as dúvidas de outros micro e pequenos empreendedores diante das mudanças e dos boatos que circulam na internet. Edgard Fernandes, especialista em direito tributário do Sebrae Nacional, esclarece: “O MEI não tem destaque de IBS/CBS e continua pagando a taxa fixa do DAS mensal”, conta. “Já o Simples Nacional foi mantido, o que muda é que o empreendedor escolhe a forma que recolhe os novos tributos. Tem muita fake news rolando nas redes sociais falando ‘a sua empresa vai quebrar em janeiro de 2027’. Não, calma. A transição é gradual, então só lá em 2033 a reforma vai estar 100% implementada para todos os empresários no Brasil”. Outra falácia diz que empresas do Simples Nacional podem perder clientes por repassar créditos menores de IBS e CBS aos compradores, que então prefeririam fornecedores de outros regimes. Edgard explica que IBS e CBS serão destacados separadamente na nota fiscal, tanto no Simples tradicional quanto no Simples híbrido. As empresas compradoras têm direito a aproveitar os créditos gerados na nota fiscal para abater os tributos que devem pagar depois. Isso porque o IBS e a CBS compõem o valor total da nota fiscal a ser paga pelo comprador, sendo esse imposto pago devolvido na forma de crédito tributário, independente do regime tributário. No Simples tradicional, esse crédito corresponde ao valor de IBS e CBS devido pelo fornecedor nesse regime, gerando um crédito menor que no regime regular, porém há um valor de desembolso menor pelo comprador para adquirir aquele bem ou serviço. No modelo híbrido, o cálculo segue as regras do regime regular e pode gerar um crédito maior, porém, o valor de desembolso também será maior para sua aquisição. Essa lógica busca evitar que os impostos se acumulem ao longo da cadeia produtiva, princípio ligado à neutralidade tributária. Por isso, um crédito menor não significa que a empresa perderá clientes nem que precisará optar pelo modelo híbrido. Ainda assim, a escolha deve considerar as características do negócio e o perfil dos compradores. “Cada empresa é um mundo quando se trata da nova tributação. Mesmo dentro de um segmento, como o de restaurantes, as operações são diferentes. Por isso é importante simular a situação específica de cada negócio”, afirma. Em qualquer caso, vale comparar as opções no Simulador do Sebrae e descobrir a opção mais econômica para o seu negócio. Os pratos mais pedidos do Bar da Mônica são o peixe frito e as moquecas de lagosta, camarão e polvo Foto: Acervo de Mônica Novo modelo de recolhimento e nova categoria Entre as novidades no recolhimento dos tributos está o split payment, modelo em que o imposto é separado automaticamente no momento do pagamento. Quando o cliente paga por meio eletrônico, como Pix ou cartão, a instituição que faz a intermediação retém o IBS e a CBS informados na nota fiscal e repassa o valor direto ao Fisco, de modo que a empresa vendedora recebe só o valor líquido. O tributo nem passa pela conta do negócio, o que exige novo planejamento do fluxo de caixa. A implantação desse tipo de recolhimento será gradual. A previsão da Receita Federal é que o mecanismo chegue às empresas no segundo semestre de 2027, de forma opcional e, no início, só nas vendas entre empresas. Para os pequenos negócios, que são a grande maioria, Edgard projeta que a mudança chegue em 2028, ou até mais adiante. A reforma tributária também prevê um enquadramento específico para quem trabalha por conta própria e tem faturamento reduzido. A Lei Complementar nº 214/2025 criou a figura do nanoempreendedor, que é diferente do MEI. A modalidade é destinada a pessoas físicas com receita bruta anual de até R$ 55 mil, desde que exerçam atividade permitida aos MEIs, mas não estejam inscritas nessa categoria. O enquadramento não possui incidência de IBS e CBS e não permite a contratação de empregados para auxiliar na atividade empresarial. Precificação, apuração assistida e o novo papel do contador A reforma tributária também exige atenção à formação dos preços de venda. Com a substituição gradual dos tributos atuais pelo IBS e pela CBS, que não integram a própria base de cálculo, as empresas precisarão rever o markup, índice usado para calcular o preço de venda com base nos custos, nas despesas, nos tributos e na margem de lucro desejada. Mônica já conta com o apoio de um contador há cerca de oito anos, desde que sua receita cresceu e o porte da empresa mudou. O profissional cuida da folha de pagamento, dos impostos e dos documentos necessários para manter o restaurante regularizado. Com a reforma, a apuração do IBS e da CBS passa a ser assistida. A partir de 2027, no Simples ou fora dele, o sistema usa as notas fiscais emitidas e recebidas pela empresa para apresentar a declaração pré-preenchida, de forma parecida com o Imposto de Renda de pessoa física, já com o valor da guia a pagar ou o crédito a aproveitar. Hoje, a empresa, em geral por meio do contador, precisa fazer toda a apuração e pode ser multada se errar. Com o novo modelo, o cálculo vem pronto, e o trabalho passa a ser conferir se as informações estão corretas. “O contador passa a ter um papel maior na gestão do negócio. Aquele contador tradicional, que vive ali só de emitir guia para a empresa, isso tende a acabar, passando a ser muito mais de planejamento e posicionamento estratégico para o negócio”, afirma Edgard. O que perguntar ao contador durante a transição Para organizar o planejamento tributário e se preparar para as mudanças, o microempresário pode levar algumas questões à reunião com o contador. O e-book Reforma Tributária do Sebrae/SC reúne perguntas sobre pontos como: Planejamento tributário: quais são os próximos passos para preparar a empresa para a reforma? Recolhimento de IBS e CBS: para o negócio, é mais estratégico recolher os tributos pelo regime regular, fora do DAS, ou manter o recolhimento pelo Simples Nacional? Créditos tributários: quais despesas e insumos poderão gerar créditos de IBS e CBS? Precificação e markup: como revisar os preços de venda considerando as mudanças na tributação? Regras setoriais: quais impactos da reforma e regras específicas do setor precisam entrar no planejamento? Margem de lucro: como simular os resultados da empresa no novo cenário tributário? Vendas para todo o país e o princípio do destino A busca por orientação para se adaptar à reforma também aparece na história de Juan Pablo Stäger. Nascido no Chile e criado no Brasil, Juan transformou a paixão pelas artes circenses em negócio e fundou, no Rio de Janeiro (RJ), a NewRonio Malabares, fabricante de artigos como diabolôs, pernas de pau e monociclos. Com vendas pela internet para todo o país, o empreendedor buscou o apoio do Sebrae para entender as mudanças no sistema tributário, organizar a gestão das notas fiscais de compra de insumos e preparar a empresa para crescer de forma regularizada e competitiva. Para quem vende para outros estados, como Juan, uma das mudanças é o princípio do destino. Antes, o imposto sobre a venda, em geral, ficava com o estado de onde a mercadoria saía; agora, a arrecadação de IBS e CBS será direcionada ao local de consumo. Assim, quando o Juan vende um diabolô do Rio para um cliente em Curitiba, o imposto passa a seguir para o destino. O novo critério modifica a divisão da arrecadação entre estados e municípios e exige atenção nas operações entre diferentes regiões do país. Acompanhe mais a história no vídeo: Como Juan passou a vender on-line sem medo da reforma tributária — Vídeo: Divulgação. Recado final para o empreendedor Ao olharem para o futuro da transição fiscal, tanto a empresária Mônica Arcela quanto o especialista Edgard Fernandes chegam à mesma conclusão: o caminho para atravessar as mudanças sem medo passa pela busca de informação qualificada e pelo planejamento. Para Mônica, que venceu o receio inicial e ajustou a gestão do seu restaurante, desmistificar o tema foi o que garantiu a segurança financeira do negócio: "Aos donos de restaurantes e bares que ainda não têm noção do que é a tributação, por favor se informem, leiam e procurem recursos. A tributação não é um monstro. Quanto mais você souber sobre o assunto, mais esclarecido vai ficar para tomar decisões acertadas”, recomenda. Edgard reforça que a antecedência é a ferramenta mais poderosa para proteger o caixa e manter a competitividade da empresa diante das novas regras: "Conselho prático: o quanto antes, faça uma simulação e o planejamento tributário da sua empresa para não ser pego de surpresa. O importante é aproveitar esse período de transição para entender os números da sua operação”, conclui. Para ajudar você a visualizar as transformações de forma rápida e didática, confira o resumo preparado pelo Sebrae. A reforma tributária está aí! Saiba o que muda para o seu negócio Foto: Divulgação